Rychlá odpověď
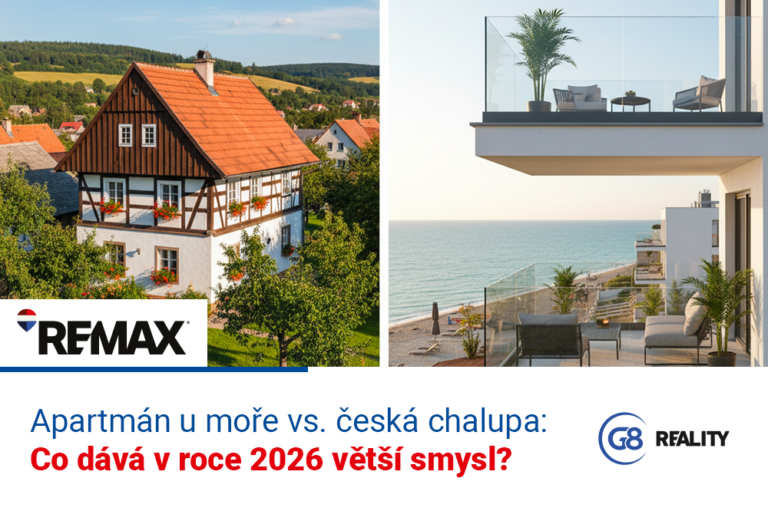
Ceny kvalitních tuzemských chalup po rekonstrukci v žádaných lokalitách, jako jsou Krkonoše nebo Šumava, se v roce 2026 pohybují kolem 6,7 milionu Kč. Vzhledem k vysokým nákladům na stavební práce v ČR (kde cena práce tvoří až 60 % rozpočtu rekonstrukce) se pozornost investorů přesouvá na jih Evropy. Apartmán 3+1 na pobřeží Costa Blanca nebo v Chorvatsku lze pořídit za cenu hluboko pod českým průměrem. Pokud hledáte čistě ekonomický výnos a delší sezónu pro pronájem, zahraniční nemovitosti v roce 2026 nad českým venkovem vítězí.
Nejdůležitější body
- Cenový paradox: Zatímco v ČR stojí metr čtvereční zrekonstruované chalupy v top lokalitě přes 70 000 Kč, ve vybraných přímořských destinacích (např. jižní Itálie, vybrané části Španělska) lze koupit zařízený apartmán u moře od 2,5 do 4 milionů Kč.
- Délka sezóny: Česká chalupa generuje hlavní výnos cca 3–4 měsíce v roce (léto + zimní sezóna na horách). Středomoří nabízí stabilní turistickou sezónu od května do října plus zimní pronájmy pro golfisty či seniory.
- Dostupnost financování: České banky v roce 2026 běžně financují nákup nemovitostí v EU pomocí americké hypotéky. Podmínkou je pouze poskytnutí kvalitní zástavy na území ČR.
- Náklady na správu: Nemovitost v zahraničí vyžaduje profesionální agenturu pro správu a úklid (stojí cca 15–20 % z obratu). U české chalupy majitelé často volí správu svépomocí, což ale spotřebovává jejich vlastní čas.
Srovnání trhů: Regionální realita roku 2026
Poptávka Čechů po zahraničních realitách vzrostla meziročně o desítky procent. Hlavním motorem je touha po diverzifikaci kapitálu mimo českou korunu a stabilnější klima.
Česká chalupa má stále obrovskou výhodu v dostupnosti autem kdykoliv během roku. Je ideální pro rodinný život na víkendy. Pokud je ale vaším hlavním cílem ochrana peněz před inflací a generování pasivního příjmu z pronájmu (skrze platformy Airbnb či Booking), středomořský apartmán nabízí v roce 2026 rychlejší návratnost investice.
Investiční postup v 7 krocích
- Definujte účel: Rozhodněte se, zda hledáte objekt primárně pro vlastní rekreaci (česká chalupa), nebo čistou investici s občasným vlastním využitím (moře).
- Prověřte celkové náklady: U zahraniční nemovitosti připočtěte k ceně 10–14 % na místní daně, notáře a právní servis. U české nemovitosti tyto vedlejší náklady činí cca 1–2 %.
- Zajistěte financování: Pokud nemáte hotovost, oslovte českou banku s žádostí o neúčelový úvěr zajištěný českým bytem či domem. Úrokové sazby jsou stejné jako u klasické hypotéky.
- Najděte lokálního partnera: V zahraničí nikdy nekupujte bez certifikované realitní kanceláře s česky mluvícím makléřem, který zná místní specifika a daňový systém.
- Spočítejte čistý výnos: Od hrubého nájemného odečtěte poplatky za komunitní služby (v zahraničí správa komplexu, bazénu), energie, daně z příjmu v dané zemi a provizi správcovské agentuře.
- Zajistěte dálkovou správu: Uzavřete smlouvu s lokální agenturou, která zajistí předávání klíčů, úklid a řešení případných havárií.
- Sledujte legislativu: Informujte se o místních pravidlech pro krátkodobý pronájem. Některé španělské regiony nebo chorvatská města začínají vydávání dotačních licencí pro Airbnb přísně regulovat.
FAQ: Nejčastější dotazy investorů
Kde platím daně z pronájmu, když vlastním byt ve Španělsku?
Podle smluv o zamezení dvojího zdanění se daň z příjmu z nemovitosti platí vždy v zemi, kde nemovitost fyzicky leží.
V ČR tento příjem do daňového přiznání zahrnete, ale díky metodě vynětí s výhradou progrese z něj daň neplatíte.
Je bezpečnější koupit starou chalupu v ČR, nebo apartmán v novostavbě u moře?
Novostavba u moře od renomovaného developera eliminuje riziko skrytých stavebních vad. U staré české chalupy musíte vždy počítat s rizikem skryté vlhkosti a statických poruch, které mohou rekonstrukci prodražit o statisíce.
Jak velký vliv má kurzové riziko?
Nákupem nemovitosti v eurozóně sázíte na silnou měnu. Výnos z pronájmu inkasujete v eurech, což je pro české investory v roce 2026 skvělá forma měnové diverzifikace.