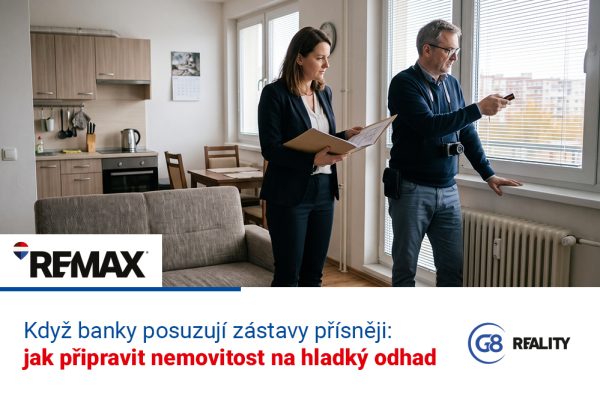
V obdobích, kdy se trh zklidňuje a banky uplatňují konzervativnější přístup k řízení rizik, se klíčovým bodem každého prodeje na hypotéku stává bankovní odhad. Pokud odhadce nenajde v předložené dokumentaci dostatečné podklady nebo narazí na technické a právní nejasnosti, promítne tato rizika do nižší zástavní hodnoty. Kupujícímu pak chybí část vlastních zdrojů a transakce se může nečekaně zkomplikovat.
Důkladná příprava kompletní technické složky a realistické nacenění podložené skutečnými prodeji v lokalitě je to nejlepší možné řešení, jak ochránit dohodnutou kupní cenu. Makléři z REMAX G8 Reality zajišťují kvalitní poskytované profesionální služby, které pomáhají zajistit hladký průběh financování bez nepříjemných překvapení.
Proč odhadci na opatrnějším trhu zkoumají každý detail
Při úrokových sazbách hypoték nad 5 % a obecné opatrnosti na finančním trhu banky velmi pečlivě chrání své úvěrové portfolio. Bankovní odhadce neposuzuje pouze estetiku interiéru, ale především dlouhodobou likviditu nemovitosti – tedy schopnost banky získat své peníze zpět i v případě budoucích tržních výkyvů.
Zatímco v dobách překotného růstu trhu procházely odhady snáze, dnes znalci detailně prověřují:
- Technický stav a energetickou náročnost: nemovitosti s vysokými provozními náklady nebo zanedbanou údržbou čelí přísnějším srážkám na budoucí investice.
- Soulad s katastrální mapou: jakákoliv nezapsaná přístavba, kůlna či garáž vede k tomu, že znalec tyto prvky vůbec nezahrne do zástavní hodnoty.
- Reálná srovnávací data: odhadce porovnává nemovitost výhradně s realizovanými prodeji v nejbližším okolí, nikoliv s přáním prodávajícího.
Co se stane, když odhad vyjde níže než kupní cena
Když odhadce stanoví zástavní hodnotu pod úrovní kupní ceny, vzniká finanční mezera. Banka totiž poskytuje procentuální rámec hypotéky (například 80 % LTV) z odhadní ceny, nikoliv ze smluvní kupní ceny.
Pokud kupující nemá k dispozici dodatečnou hotovost na dorovnání rozdílu, dostává se prodej do slepé uličky. Prodávající pak stojí před rozhodnutím, zda narychlo snížit cenu, nebo obchod zrušit a hledat nového kupce s vyšším podílem vlastních úspor. Včasná a precizní příprava podkladů pro odhadce tomu dokáže účinně předejít.
Hlavní poznatky: jak aktivně podpořit úspěšný bankovní odhad
Odhad ceny pro banku není loterie, ale proces opřený o konkrétní technická a právní fakta. Profesionální realitní kancelář proto připraví vše, co odhadce k posouzení nemovitosti potřebuje, a už při stanovení ceny myslí na to, aby obstála:
- Kompletní výkresová a technická dokumentace: přesné půdorysy, řezy, technické zprávy a seznam provedených rekonstrukcí s datací zamezují tomu, aby znalec stav pouze odhadoval.
- Doložení energetické úspornosti: platný průkaz energetické náročnosti budovy (PENB) a vyúčtování provozních nákladů dokládají nízké provozní náklady a dobrý stav objektu.
- Cena podložená realizovanými prodeji: makléř nastaví kupní cenu podle skutečně zapsaných kupních smluv u srovnatelných bytů či domů v lokalitě, takže odhad nemá důvod vyjít výrazně níže.
- Osobní přítomnost makléře na prohlídce: makléř odhadci předloží připravené podklady, zpřístupní všechny prostory a upozorní na provedené úpravy, které nejsou na první pohled patrné.
Právě tato úroveň servisu zajišťuje, že REMAX G8 Reality představuje extrémně kvalitní realitní službu v ČR, která chrání zájmy prodávajícího i kupujícího v celém průběhu financování.
Často kladené otázky
Může prodávající ovlivnit, jakého odhadce banka na nemovitost pošle?
V zásadě ne. Odhad zadává banka a zpracovává ho její interní odhadce nebo certifikovaný odhadce z jejího schváleného seznamu, aby byla zajištěna nezávislost posouzení.
Co je nejčastějším důvodem podhodnocení nemovitosti odhadcem?
Nejčastěji jde o absenci technických podkladů o proběhlých rekonstrukcích, nejasnosti v hranicích pozemků nebo nerealisticky nastavenou kupní cenu, která neodpovídá reálným prodejům v daném katastru.
Jak postupovat, pokud odhadce výrazně podhodnotí hodnotu zástavy?
Pokud znalec prokazatelně opomněl některé parametry stavby nebo použil nevhodné srovnávací vzorky, může hypoteční specialista podat bance žádost o přezkum či supervizi odhadu. Tento krok však vyžaduje precizní věcnou argumentaci podloženou fakty.